|
|
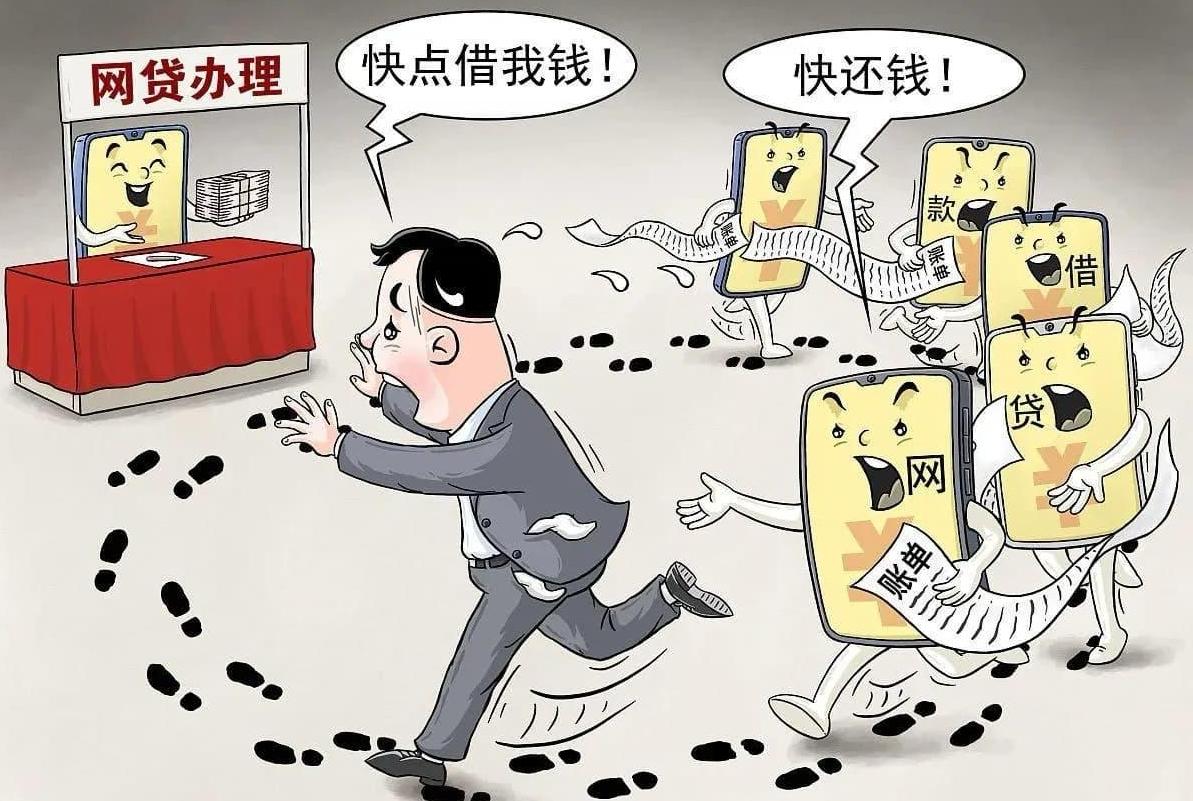
生活中,不少人遇到亲友、朋友借钱时,自己手头不宽裕,便从花呗、借呗等网贷渠道“先借出来再转借”,既帮了朋友的忙,自己也不用掏腰包。然而,这种看似“两全其美”的好事,却隐藏着不小的法律风险。近日,连江县人民法院就审理了一起网贷套现转借而引发的借贷纠纷案件。 案情回顾 易某与王某某原系同事关系。2020年,王某某以资金周转所需及父亲生病为由,向易某提出借款。易某出于帮助之心,通过借呗、花呗套取现金以及部分自有资金,于2020年6月起,多次以微信转账、支付宝转账和银行卡转账等方式向王某某指定账户转款共计7.9万余元。截至2021年2月,王某某向易某偿还借款2.6万余元,剩余5.3万元未予偿还。 之后,王某某提议由易某向银行申请贷款6.1万元,王某某承担还贷义务,并以此清偿此前向易某所借款项。易某同意,但王某某仅于2021年10月、11月偿还两期,每期2840元,易某为此偿还贷款6.2万余元。此后,易某多次向王某某催要欠款,均未果,故诉至连江法院。王某某未到庭参加诉讼。
图片来源于网络 法院审理 连江法院经审理认为,根据易某的自述及其提供的支付宝交易流水证明等,可以看出易某所出借的资金,大量系借呗或花呗等透支额度,再转借给王某某,属于《最高人民法院关于审理民间借贷案件适用法律若干问题的规定》第十三条第一项中“套取金融机构贷款转贷”的情形,两人之间的民间借贷合同应认定为无效。民事法律行为无效后,行为人因该行为取得的财产,应当予以返还,故王某某应将所收取的款项返还给易某。从易某提交的证据来看,易某实际向王某某交付款项金额合计7.7万余元,扣抵王某某已归还的款项后,王某某应返还易某款项4.5万余元。 法官说法 民间借贷作为民事主体从事的民事活动,不得违反法律、行政法规的强制性规定,不得违背公序良俗。《最高人民法院关于审理民间借贷案件适用法律若干问题的规定》第十三条规定了民间借贷合同无效的若干情形。无论是从银行、信贷公司,还是白条、花呗、借呗等网络信贷平台套现后出借,均是套取金融机构贷款转贷的行为。出借人在出借款项时,应使用自己的合法资金,为满足个人或他人资金需求而套取金融机构贷款转贷,实则为规避金融监管、扰乱金融金融秩序的行为,此类民间借贷合同应认定为无效,该合同取得的财产应当返还。 法官提醒 出借人套取信贷资金转借他人,可能面临欠款无法追回、自身背上债务、影响个人征信等风险,得不偿失。借款人在借款时,也应积极核实出借人的资金来源。 此外,即便民间借贷合同被认定无效,出借人仍可能因套取金融机构贷款转贷的行为承担其他法律责任。若以转贷牟利为目的,套取金融机构信贷资金高利转贷他人,违法所得数额较大的,还可能触犯刑法。即使不构成犯罪,金融机构一旦发现信贷资金被挪作他用,也可能提前收回贷款、降低授信额度或追究违约责任。 因此,无论是出借人还是借款人,都应增强法律意识,避免因一时小利而陷入更大的法律风险。 |
找福建律师 、看福建新闻 、免费法律咨询 ,就上福建法治网 ---福建日报报业集团旗下,福建最权威的法律门户网站
地址:福州华林路84号福建日报大厦5楼 新闻投诉:0591-87870370
版权所有:福建法治报社 闽互联网新闻信息服务备案20071101号 闽ICP备11004623号-2
职业道德监督、违法和不良信息举报,涉未成年举报电话:0591-87521816,举报邮箱:fjfzbbjb@126.com
福建省新闻道德委举报电话:0591-87275327


 客户端
 手机版
 站内搜索